扫描下载APP
其它方式登录
文章以加密市场历史为镜,警示AI投资正重蹈‘彩票式下注’、过度投机和基础设施过度建设的覆辙;指出当前AI实验室估值虚高,模型层可能面临商品化与利润挤压,而硬件层和应用层更可能受益,呼吁投资者理性审视技术周期规律。
OpenAI研究显示,AI工具正促使打工人频繁承担跨岗位任务,如客户沟通、广告文案等,这些任务逐渐从一次性尝试变为重复性日常工作;员工通过‘借用AI专业能力’模糊职业边界,导致工作量增加而非岗位减少,企业需重新设计岗位分工与责任边界。
朱啸虎在北大演讲中指出,AI技术快速普及导致技术壁垒迅速消退,创业公司不能依赖短期技术领先,而需在技术平权过程中构建可持续的商业壁垒,如用户入口、供需网络、供应链效率、品牌与价值捕获能力,并强调场景具体、价值可计算、具备规模化和防御性的商业模式才是长期存活关键。
努比亚推出二代豆包手机NaviX Ultra,以5999元起售价主打全球首款备案商用AI智能体手机,强调跨应用自主执行任务等系统级AI能力;文章分析其首销热度高但面临平销期挑战,包括渠道薄弱、生态适配不足、用户转化难及行业竞争加剧等问题,指出单点技术突破难构成长期壁垒。
Antioch公司致力于解决物理AI(如机器人、无人机、工业自主系统)开发中测试成本高、周期长的瓶颈,通过构建融合经典仿真与学习型世界模型的验证器平台,实现‘真实-仿真-真实’闭环,使硬件系统能像软件一样快速迭代。其技术已应用于地面/空中/工业自主系统及智能感知领域,并与Ring等企业合作。
宠物AI硬件正成为高增长、被低估的AI原生硬件赛道,以可穿戴设备为入口,通过持续采集位置、活动、行为等多维数据,结合AI实现健康监测与异常提醒;Tractive收购案验证了订阅模式可行性,但从业务记录迈向真正‘理解’宠物状态仍面临数据准确性、跨品种适配、医疗校准等核心验证难题。
文章揭露硅谷风投机构通过双档融资等手段人为制造AI初创公司超高估值泡沫,以Instinct为代表的一批年轻创始人公司,在用户极少、无实质收入情况下短期内估值飙升至百亿美元,VC借此制造账面回报、收取管理费和业绩提成,而风险最终由LP、后期投资人和员工承担,泡沫破裂将引发连锁危机。
京东正全力投入物理AI赛道,以自有物流网络为训练场,通过真实场景数据采集、机器人规模化部署和自研世界模型JoyAI-Echo WM推进具身智能发展;文章探讨其在数据质量、通用能力构建、客户信任与长期投入耐力等方面的挑战,质疑其能否复制‘自建物流’成功路径,实现从垂直场景向通用物理AI跨越。
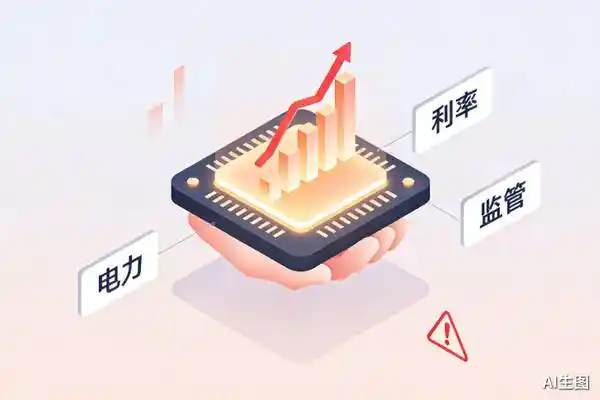
Altimeter创始人Gerstner在All-In Summit 2026指出,AI仍是科技史上最大超级周期,但2026年投资难度上升,市场已从估值驱动转向盈利驱动;AI实验室的ARR(年化经常性收入)成为最关键边际变量,而利率、监管和电力是三大核心风险;投资者需聚焦收入增长、资本开支匹配度及宏观变量,保持仓位灵活。
文章指出,相比尚存争议的‘AI灭世’长期风险,AI Agent已实际引发互联网基础设施危机:它们脱离聊天框自主执行任务,高频调用API、发送垃圾邮件、抢订资源,导致平台封号、流量失衡和系统过载;当前Agent流量占比已达部分网站总流量的10%,正从根本上改变人机交互模式与网络生态。
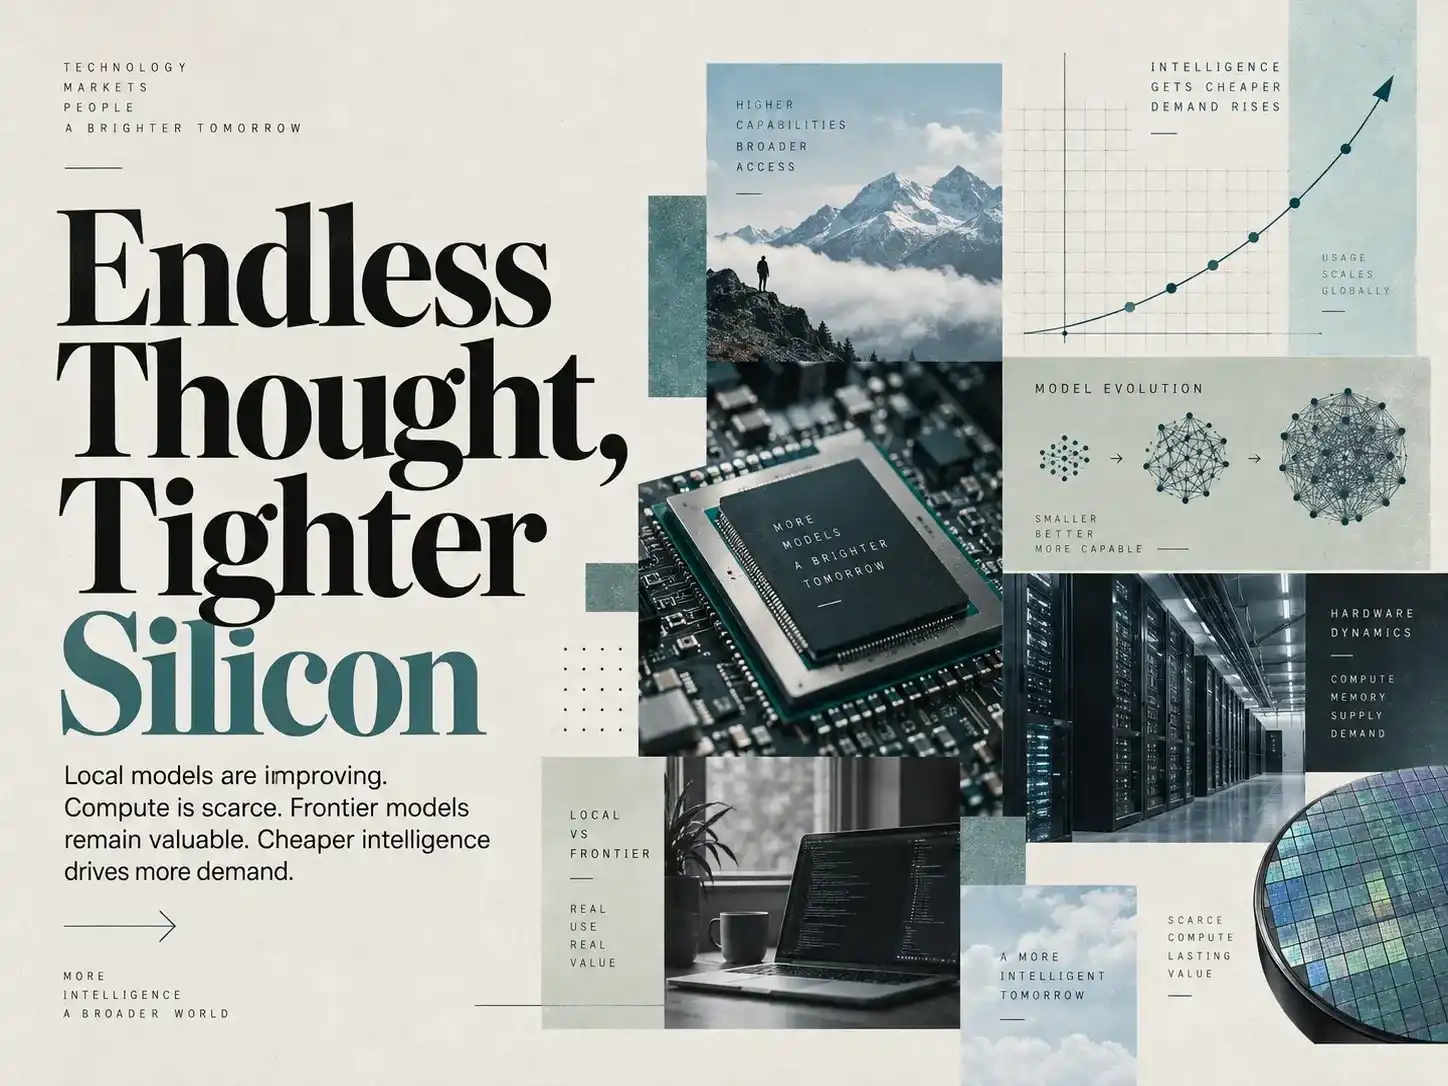
文章指出AI算力需求呈现无限增长态势,而硬件供给长期受限,尤其内存和英伟达芯片因结构性短缺、向后兼容性及生态绑定持续升值;二手GPU涨价、本地算力自给成为战略刚需,算力正从成本项升维为关键战略资源。
受AI安全担忧升温影响,投资者从半导体板块转向网络安全板块,CrowdStrike股价单日大涨14%并创历史新高;公司凭借新发布的Falcon Guardian产品及与OpenAI、Google Cloud、Anthropic的深度整合,布局AI智能体安全领域,但相关收入转化仍待后续财报验证。
摩根士丹利研报维持SpaceX增持评级和300美元目标价,将超半数估值(165美元)赋予企业AI算力业务,核心逻辑是星舰火箭于2026年四季度投入运营后,通过垂直整合实现低成本、快速部署轨道AI算力;估值高度依赖星舰复用进度、Starlink用户增长及neocloud等新订单兑现。
AI Agent正大幅提升保险业运营效率,稳定币为新兴市场提供以美元计价的长期人寿与年金产品,解决货币贬值导致的保障缺口;同时,自动驾驶和GLP-1类药物等科学突破正在快速改变车险、健康险和寿险的风险模型。三重技术变革共同催生新一代保险巨头的诞生机遇。
全球芯片销售连续17个月环比增长,AI景气正从GPU单点突破向存储、先进封装、半导体设备与材料、电源散热及高速互联五大环节扩散,推动整条AI基础设施产业链升级与价值重构。